作成日:2026.11.05
更新日:—
上級
制度・政策・審議会
※本記事は、作成日または最終更新日時点で公表されている制度情報・数値・資料に基づいて作成しています。
夏も需給調整市場の外に火力5,320MW、必要量を上回る OCCTOは「控除」を再検討へ

需給調整市場で調達されず、それでも一般送配電事業者が実需給で使える火力の「自然体余力」が、2026年7〜9月の夏場にも9エリア合計で平均5,320MW残っていた。電力広域的運営推進機関(OCCTO)が11月5日の第64回需給調整市場検討小委員会に示した数字で、同じ期間の複合必要量(参考値)4,968MWを上回る。事務局は調整力提供者へのアンケートで理由を調べ、対応の例に「応札増加となる施策」と「自然体余力の控除」を挙げた。控除は2025年度に募集量から実施済みの措置で、2026年度以降も続けるのかが改めて問われる。需給調整市場の収益を見込んで蓄電池に投資する側にとって、募集量の前提に関わる話になる。
CONTENTS目次
何が起きたか:OCCTOが2026年7〜9月の自然体余力を報告した。火力は9エリア平均5,320MW。事務局は調整力提供者にアンケートを出し、応札増加策と自然体余力の控除を検討する方針を示した。
なぜ重要か:控除は2025年度に募集量から行っていた措置で、前日取引化後の2026年度以降に続けるかが論点になる。続けば調達量に、応札増加策なら競合の量に効く。
何をすべきか:需給調整市場の募集量が小さくなるケースを収益の感度に置く。控除の量・方法・時期は資料に記載がなく、次回以降の小委を追う。
7〜9月の火力の自然体余力は9エリア平均5,320MW
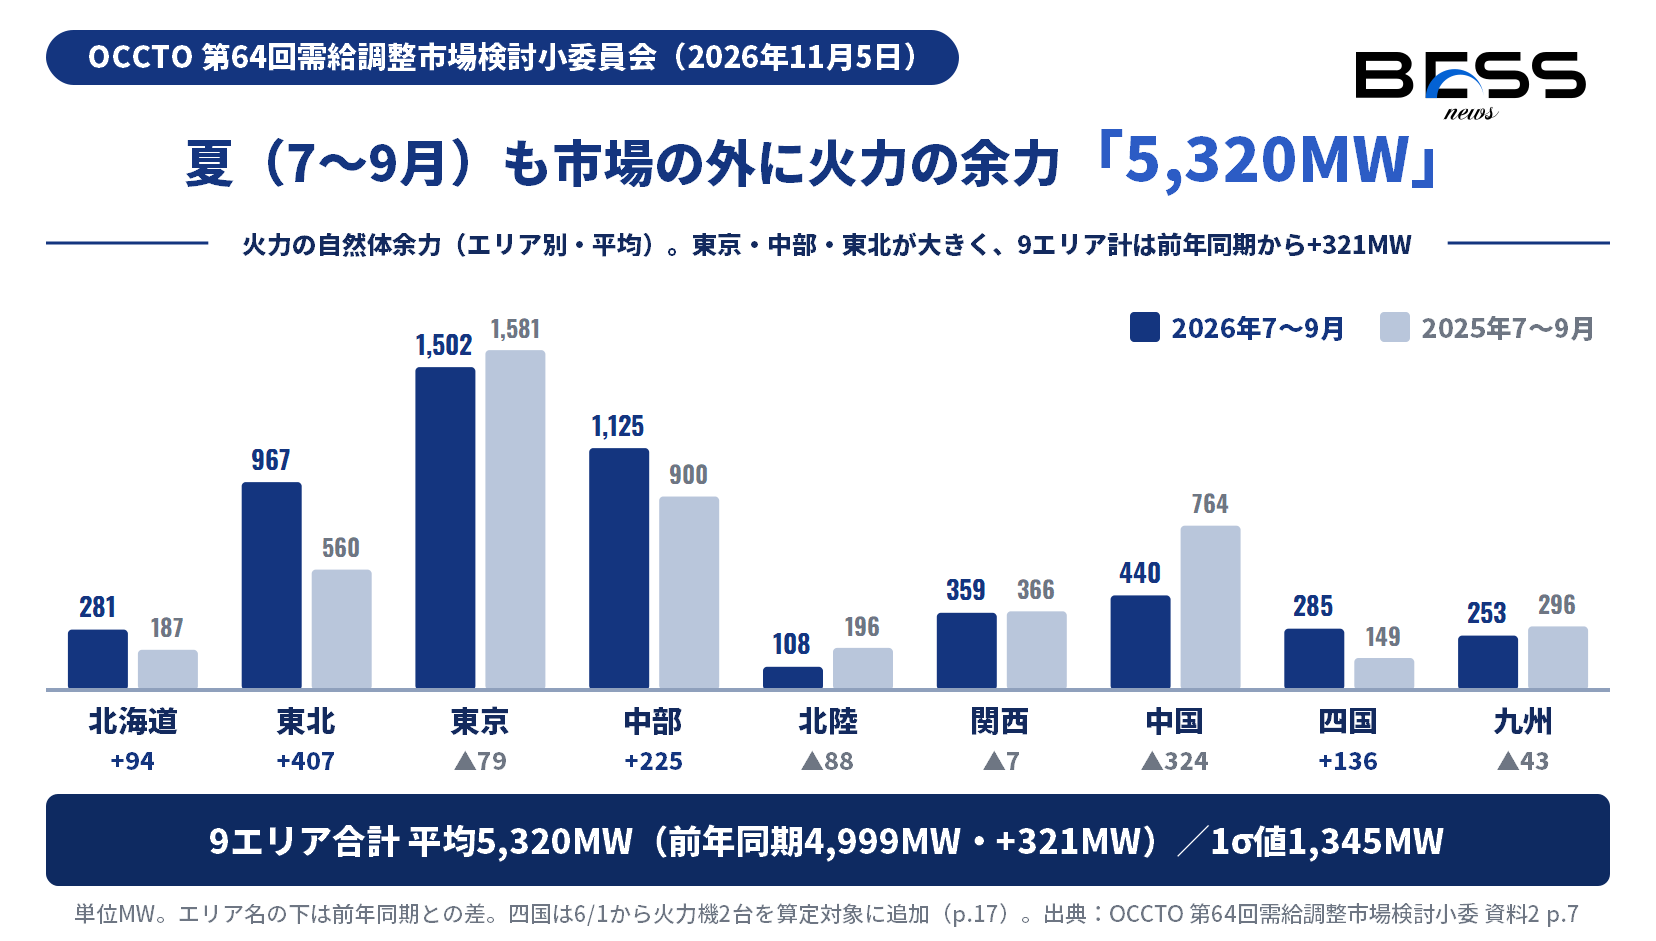
資料2(31頁)は、2026年7月1日〜9月30日の実需給データから各エリアの火力機の自然体余力を算定した。式は「発電上限−発電計画−ΔkW約定量」で、GC時点の値を使う。対象は一次〜三次①の機能を持つ火力機のうち、調整力提供者(BG)が起動を確定させた電源だけだ。一般送配電事業者が調整力不足のときに追加起動で確保する余力は含まない(p.6)。
9エリア合計の平均は5,320MWで、2025年同期の4,999MWから321MW増えた(p.7)。エリア別では東京1,502MW、中部1,125MW、東北967MWが大きい。前年からは東北が407MW、中部が225MW、四国が136MW増え、中国は324MW、北陸は88MW、東京は79MW減った。
四国は6月1日から、市場参入に伴って火力機2台(1,050MW×2)を算定対象に加えている(p.17)。四国の前年比の増加分を、そのまま余力の増加と読むのは避けたい(編集部)。
最大需要の上位3日平均(H3需要)に対する割合は、東北7.4%、北海道6.4%、四国5.8%が高く、東京は2.7%、関西は1.3%にとどまる(p.8)。資料は平均と並べて「1σ値」も示している。9エリア合計で1,345MW(前年1,293MW)だが、北陸1MW、四国2MW、九州4MWと平均に比べて極端に小さいエリアもある。1σ値をどう算出したかは、今回の資料に書かれていない。
複合必要量4,968MWを上回った。ただし必要量の側も下がっている
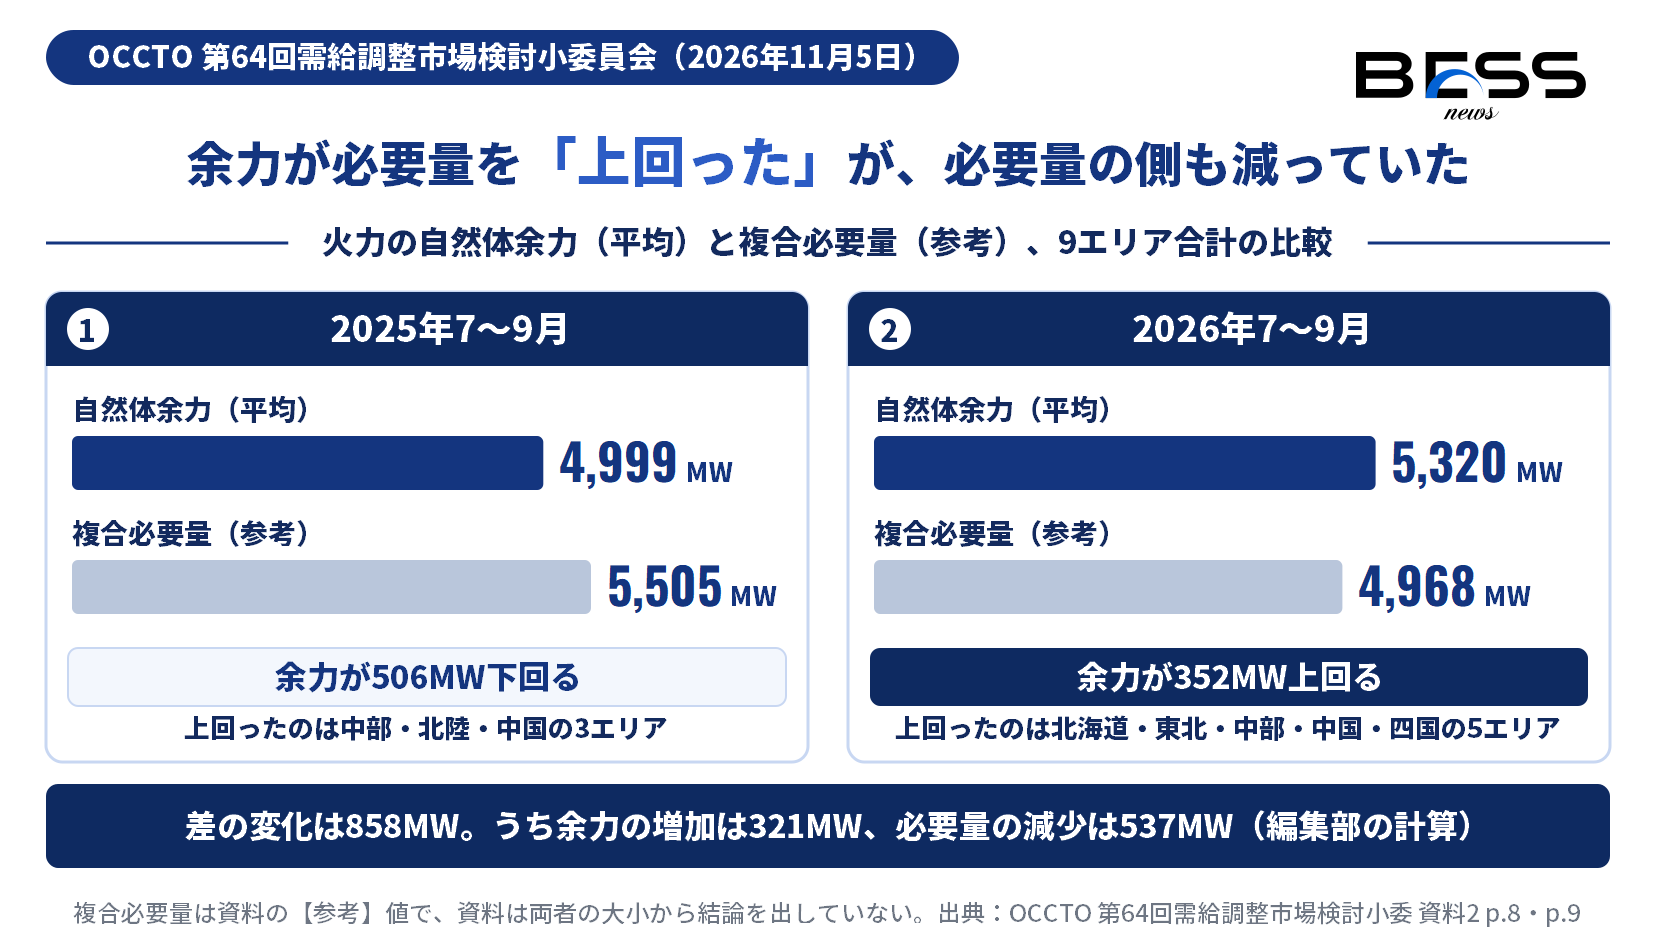
p.8の表には【参考】として各エリアの複合必要量が並ぶ。9エリア合計は4,968MWで、自然体余力の平均5,320MWがこれを352MW上回った。平均が複合必要量を上回ったのは北海道(281MW/241MW)、東北(967/585)、中部(1,125/650)、中国(440/339)、四国(285/152)の5エリア。東京(1,502/1,582)、北陸(108/131)、関西(359/710)、九州(253/578)の4エリアは下回った。
前年同期と並べると構図が変わって見える。2025年7〜9月は自然体余力4,999MWに対して複合必要量5,505MWで、余力のほうが506MW少なかった(p.9)。このとき平均が複合必要量を上回っていたのは中部・北陸・中国の3エリアだった。1年で差は858MW動いたが、余力の増加分は321MWで、残る537MWは複合必要量の減少による(編集部の計算)。余力が大きく増えたというより、必要量が下がった年に余力がほぼ同じ水準で残った、と読むほうが実態に近い。
資料自体は、この大小比較から結論を出していない。複合必要量は【参考】の扱いで、自然体余力と募集量の関係を式で示した記載もない。本稿もここから「控除で募集量が何MW減る」という試算はしない。
揚水は5エリアで算定。合計欄の数字は扱いに注意
揚水発電は停止中やポンプモードでも二次②・三次①(EDC)を出せるため、BG計画で稼働していないコマも算定に含めた(p.19)。随意契約の揚水は対象外。算定したのは北海道・東京・関西・四国・九州の5エリアで、東北と中部は随意契約箇所とのkWhの切り分けが難しいこと等、北陸は対象の発電所がないこと、中国は計上できる余力がほとんどないことを理由に外した。
エリア別の平均は北海道0MW、東京165MW、関西450MW、四国50MW、九州264MW(p.20・21)。5エリアの複合必要量(参考)は合計3,102MWとされる(p.21)。
同じ表の「5エリア合計」欄は669MW(前年908MW)と印字されているが、エリア別の値を足すと929MW(前年1,202MW)になり、一致しない。669MWと908MWは第63回資料3 p.24にある4〜6月の合計値と同じ数字で、資料2 p.20の表題も「2026年4~6月」と印字されている。一方で差分欄の合計▲273MWは、エリア別の値の和どうしの差と合う。どちらが正しい合計かは資料から確定できないので、本稿では揚水の合計値を議論の根拠に使わない。
「控除」は新しい話ではない。2025年度は募集量から差し引いていた
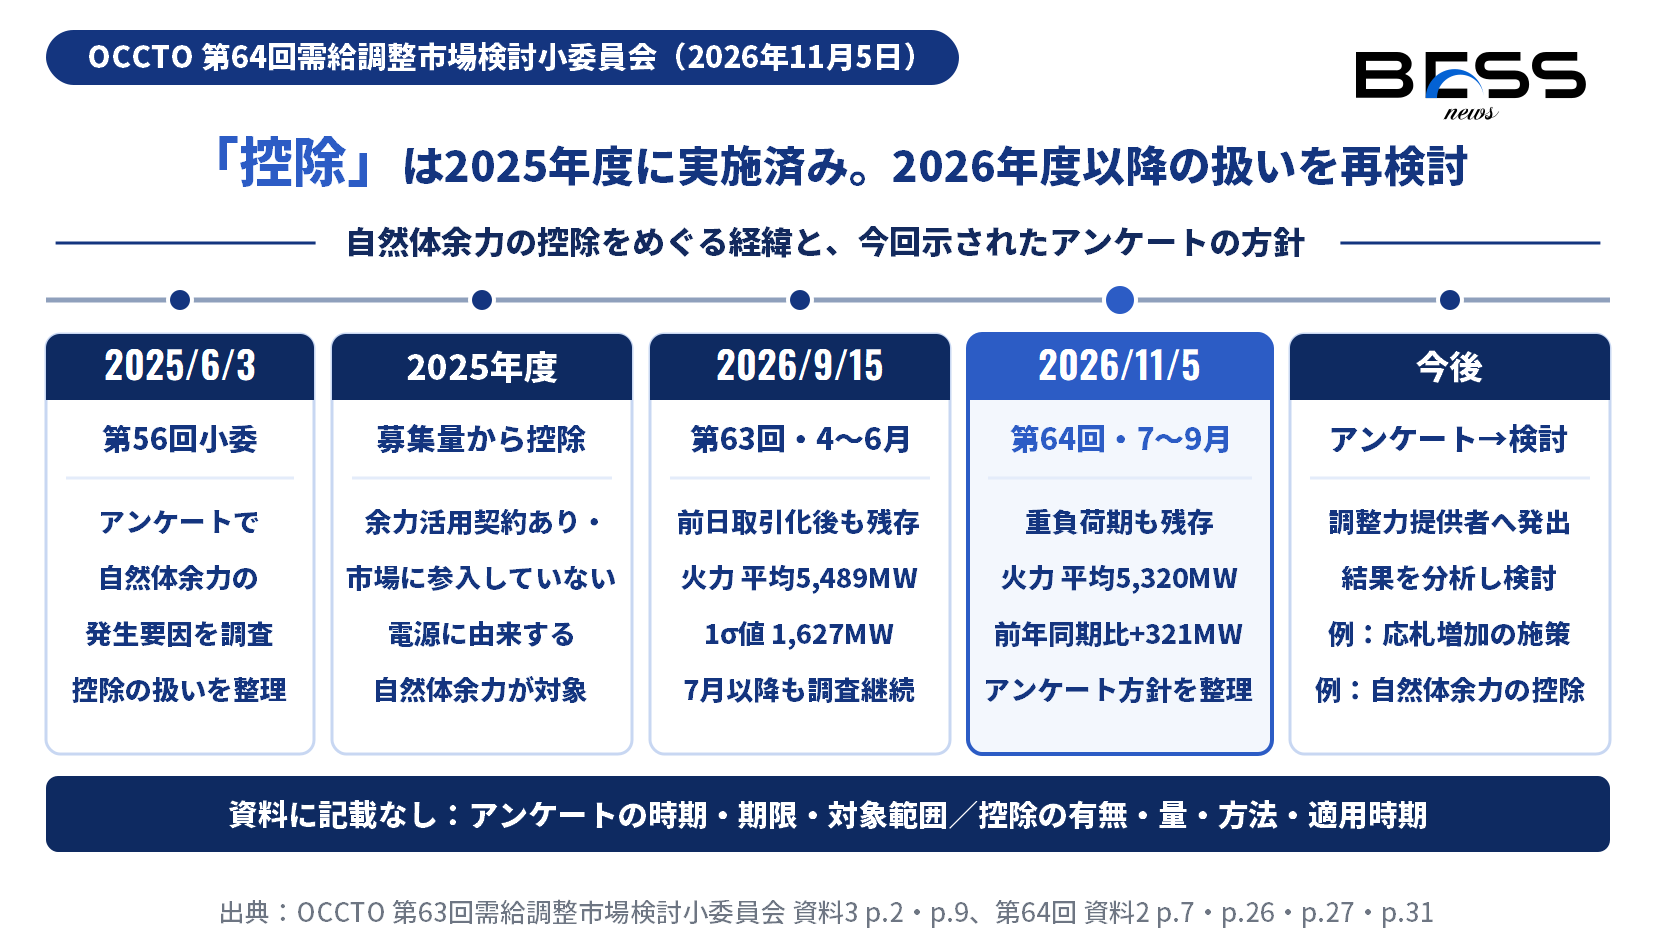
自然体余力の控除と聞くと新しい制度案に見えるが、経緯をたどると違う。第63回資料3(2026年9月15日)p.2によれば、余力活用契約を結んでいるが需給調整市場に参入していない電源に由来する自然体余力は、第56回小委(2025年6月3日)の整理を受けて、2025年度は募集量から控除してきた。
2026年度からは需給調整市場の全商品が前日取引になった。スポット市場の売れ残り分が一次〜三次①や複合商品に入札されるので、自然体余力は減ると想定されていた(同p.2の注記)。そのため、2026年度以降は状況に応じて改めて検討する、としていた。
その状況を測ったのが、第63回の4〜6月調査と今回の7〜9月調査である。4〜6月の火力は9エリア平均5,489MW・1σ値1,627MW(第63回資料3 p.9)、7〜9月は5,320MW。減るはずだった余力は、軽負荷期にも重負荷期にも一定程度残っていた(資料2 p.31)。今回の論点は、控除を始めるかどうかではない。2026年度以降も続けるのか、続けるならどう算定するのか、である。
アンケートで何を聞くのか
事務局は自然体余力を「需給調整市場では調達されていないものの、実需給断面において、一般送配電事業者が調整力として活用可能な市場外調整力」と定義する。そのうえで、募集量未達の中で自然体余力があるのは「調整力として活用可能な電源が、需給調整市場で応札されていない」状況だと整理した(p.26)。応札不足が続き、一般送配電事業者の調整費用が高騰していることを、分析を急ぐ理由に挙げている。参考資料1 p.14も、この調査を「応札不足」の論点「市場外調整力の実態調査」に位置づけている。
アンケートの対象は調整力提供者で、調査項目は2つある(p.27)。1つ目は自然体余力の発生要因で、GC時点で余力として残る理由(市場売れ残り、需給リスクの織り込み、商品要件による制約、燃料制約等)と、各要因を解消できるか、自然体余力を定量評価する方法を確認する。2つ目は余力活用電源の応札で、余力活用契約を結びながら需給調整市場に応札していない電源について、卸電力市場や需給調整市場で起動が決まらない要因を聞く。目的はどちらも「応札障壁等の解消」の検討とされた。
結果を分析したうえで今後の対応を検討する。その例として資料が挙げたのが「需給調整市場への応札増加となる施策」と「自然体余力の控除」の2つだ(p.26・31)。2025年6月の第56回で使った調査項目と、当時の要因も参考として再掲された(p.28・29)。
資料に書かれていないことも多い。アンケートを出す時期、回答期限、どこまでの事業者に送るのかは示されていない。蓄電池がアンケートや控除の対象に含まれるかも書かれていない。控除をするかどうか、量、方法、適用時期は、いずれも未定である。第64回の議事録は11月5日時点で掲載されていない。
蓄電池の収益前提にどう効くか
ここからは編集部の見立てを含む。需給調整市場で稼ぐ蓄電池にとって、資料が挙げた2つの対応例はどちらも追い風ではない。控除が続けば、その分だけ市場で調達する量が小さくなる方向に働く。応札増加策で火力の余力が市場に出てくれば、今度は売り手が増える。どちらに転んでも、募集量未達を前提にした高めの約定価格は続きにくくなる、と見ておくのが無難だろう。
エリア差も見ておきたい。平均が複合必要量を上回った5エリアのうち、東北(967MW、H3需要比7.4%)と中部(1,125MW)は余力の絶対量が大きく、前年同期からも増えている。逆に関西(359MW/複合必要量710MW)や九州(253MW/578MW)は余力が必要量の半分前後にとどまる。控除や応札増加策の効き方は、エリアで一様にはならないはずだ。
いま打てる手は多くない。収益見通しに、需給調整市場の募集量が今より小さくなるケースを感度として置く。自社のリソースが応札しなかったコマの理由(商品要件、SOCの制約など)を説明できるようにしておく。あとは次回以降の小委で控除の具体案が出るかを追うことになる。
よくある質問
Q1. 自然体余力とは何ですか?
Q2. 2026年7〜9月の火力の自然体余力はどれくらいでしたか?
Q3. 複合必要量を上回ったのはどのエリアですか?
Q4. 自然体余力の控除は今回初めて出てきた案ですか?
Q5. 控除はいつから、どれだけ行われますか?
Q6. 蓄電池の事業者もアンケートの対象になりますか?
Q7. 揚水発電の自然体余力はどう読めばよいですか?
編集部の見立て
- 今回の新しさは数字より方針にある。重負荷期にも余力が残ったことで、2025年度に行っていた控除を2026年度以降どう扱うかが、アンケートを経て議題に戻ってくる。
- 合計で余力が必要量を上回った主因は、必要量側の減少(5,505MWから4,968MWへ)だった。余力の増加(321MW)より必要量の減少(537MW)のほうが大きい。
- 控除が続いても応札増加策が採られても、需給調整市場の需給は売り手に有利な方向へは動きにくい。収益計画では、価格が下がる側の感度を厚めに見ておきたい。
いつまでに何をするか
| 時期 | 対象 | やること |
|---|---|---|
| いま | 投資家・金融機関 | 需給調整市場の収益前提に、募集量が小さくなるケースを感度として置く |
| アンケートが届いたとき(時期は資料に記載なし) | アグリゲーター・調整力提供者 | 自社リソースが応札しなかったコマの理由(商品要件・SOC制約等)を整理し、答えられるようにする |
| 次回以降の小委(開催日は資料に記載なし) | 全読者 | 自然体余力の控除の具体案(対象・算定方法・適用時期)が出るかを確認する |
編集体制と事実確認プロセス
BESS NEWSの記事はこう作っています
- BESS NEWSは一次情報主義を採ります。官公庁・電力広域的運営推進機関・一般送配電事業者・執行団体が自ら公表した文書とページのみを出典とし、業界紙・ニュースサイト・プレスリリース配信の二次情報は出典に用いません。
- 本稿の数値は、第64回の資料2(31頁)と第63回の資料3(28頁)のPDFからテキストを抽出し、該当ページの表と1件ずつ突合しました。
- アンケートの時期・期限・対象範囲、控除の有無・量・方法・適用時期、蓄電池の扱いは資料に記載がなく、本文では未定・記載なしと書いています。揚水の5エリア合計欄はエリア別の値の和と一致しないため、根拠に使っていません。
- 前年同期との差の内訳(余力の増加321MW・必要量の減少537MW)、四国の対象追加の読み方、蓄電池の収益への影響は編集部の解釈です。
数値照合表
本文に出した主要な数値を、一次情報の該当箇所と1対1で対照した表である。
| # | 項目 | 本文の値 | 一次情報(出典・該当箇所) |
|---|---|---|---|
| 1 | 算定式・期間 | 発電上限−発電計画−ΔkW約定量/2026年7月1日〜9月30日 | 資料2 p.6 |
| 2 | 火力・平均 9エリア合計(2026年7〜9月) | 5,320MW | 資料2 p.7・p.8 |
| 3 | 火力・平均 9エリア合計(2025年7〜9月)と差 | 4,999MW/+321MW | 資料2 p.7 |
| 4 | 火力・1σ値 9エリア合計 | 1,345MW(前年1,293MW) | 資料2 p.7 |
| 5 | エリア別平均(東京・中部・東北) | 1,502/1,125/967MW | 資料2 p.7 |
| 6 | H3需要に対する割合(東北・北海道・四国・東京・関西) | 7.4%/6.4%/5.8%/2.7%/1.3% | 資料2 p.8 |
| 7 | 複合必要量(参考)9エリア合計 2026年7〜9月 | 4,968MW | 資料2 p.8 |
| 8 | 複合必要量(参考)9エリア合計 2025年7〜9月 | 5,505MW | 資料2 p.9 |
| 9 | 四国の算定対象追加 | 6/1〜 火力機2台(1,050MW×2) | 資料2 p.17 |
| 10 | 揚水・エリア別平均 | 北海道0/東京165/関西450/四国50/九州264MW | 資料2 p.20・21。p.20の表題の印字は4〜6月だが表本体は7〜9月。5エリア合計欄669MWはエリア別の和929MWと不一致 |
| 11 | 揚水の複合必要量(参考)5エリア合計 | 3,102MW | 資料2 p.21 |
| 12 | 火力・4〜6月 9エリア合計 | 平均5,489MW/1σ値1,627MW | 第63回 資料3 p.9 |
| 13 | 2025年度の控除の実施と2026年度以降の再検討 | 第56回(2025年6月3日)の整理を受け2025年度は募集量から控除 | 第63回 資料3 p.2 |
| 14 | アンケートの調査項目と今後の対応の例 | 発生要因/余力活用電源の応札。応札増加施策・自然体余力の控除 | 資料2 p.26・27・31 |
出典(一次情報)
- OCCTO「第64回需給調整市場検討小委員会」配布資料(2026年11月5日 公表)
- 資料2「需給調整市場前日取引化後の市場外調整力の状況等について(その2)」(2026年11月5日 公表)
- 参考資料1「需給調整市場検討小委員会における議論の方向性と整理」(2026年11月5日 公表)
- 第63回 資料3「需給調整市場前日取引化後の市場外調整力の状況等について」(2026年9月15日 公表)
- OCCTO「第63回需給調整市場検討小委員会」配布資料(2026年9月15日 公表)
※二次情報(業界紙・ニュースサイト・プレスリリース配信)は出典に用いていません。
今月のまとめ|2026年9月号

87件を読んで見えた9月の系統用蓄電池|枠は40万kW、課金は11月から上がる
2026.10.01
制度・政策・審議会

安心して選ぶためのJC-STAR★1
〜BESS関連製品53件を登録番号付きで公開〜BMS/PCS/EMS/ESS関連の★1適合ラベル取得製品(当社再照合:2026-04-17、IPA製品リスト最終更新:2026-04-15)
2026.04.23
技術・仕様・EMS
ピックアップ記事

はじめての系統用蓄電池(BESS):役割・3つの市場・安全が5分でわかる
2025.09.21
技術・仕様・EMS
その他記事一覧
はじめての系統用蓄電池(BESS) PCS・BMS・EMSが一目でわかる超入門 最初に覚える4つ:kW・kWh・Cレート・RTE 初心者投資家向け・商品別に"実務でわかる"解説2026年版 需給調整市場(EPRX)入門 【BESS向け】 JEPX(卸電力市場)入門 スポット/時間前のしくみと系統用蓄電池(BESS)の使い方まで一気に理解 容量市場(OCCTO)とは?
BESSの参加条件と収益の見方を、図解でやさしく解説 系統用蓄電池(BESS)の系統連系ガイド【2025年版】 — 申請から受給開始まで7ステップ — 消防危第200号解説 - リチウムイオン蓄電池の新設置基準
― 箱ごとに指定数量の倍数を合算しない運用・耐火性収納箱の要点解説 ― 意外と間違える:消防危303号の要点
—『離隔距離は各消防判断』と"合算しない"の条件を3分で理解 発電事業「10MWないと事業者になれない?」を正しく理解
BESS(蓄電池)にも対応した電気事業法の解説 民家から◯mは誤解:騒音規制は"測定位置×dB"が正解
民家からの距離基準は存在しないー正しい測定位置とdB値による判断 系統用蓄電池は第一種特定工作物?
— 都市計画法の位置づけと開発許可の要点